В Україні готують пільгові кредити для великого бізнесу
/ 1 Жовтня 2026 16:35
4 хв читати
В Україні готуються до запуску механізму пільгового фінансування для великого бізнесу. Державна підтримка має охопити компанії у сфері ритейлу, логістики, торгівлі та переробної промисловості, зокрема підприємства, які втратили склади, виробничі потужності та інші активи через російські обстріли. Банки вже готуються долучатися до програми.
Питання доступу великого бізнесу до фінансування стало особливо актуальним після серії російських атак на склади, розподільчі центри та виробничі об’єкти.
Уряд поширив державну підтримку на проєкти у сфері паливної та складської логістики, торгівлі й переробної промисловості. Водночас для фактичного отримання кредиту компаніям доведеться пройти банківську оцінку.
Які компанії зможуть претендувати на фінансування
Експериментальний проєкт державної підтримки передбачає фінансування компаній, які будують або відновлюють об’єкти:
- розподіленої генерації;
- паливної логістики;
- складської логістики;
- переробної промисловості;
- оптової та роздрібної торгівлі.
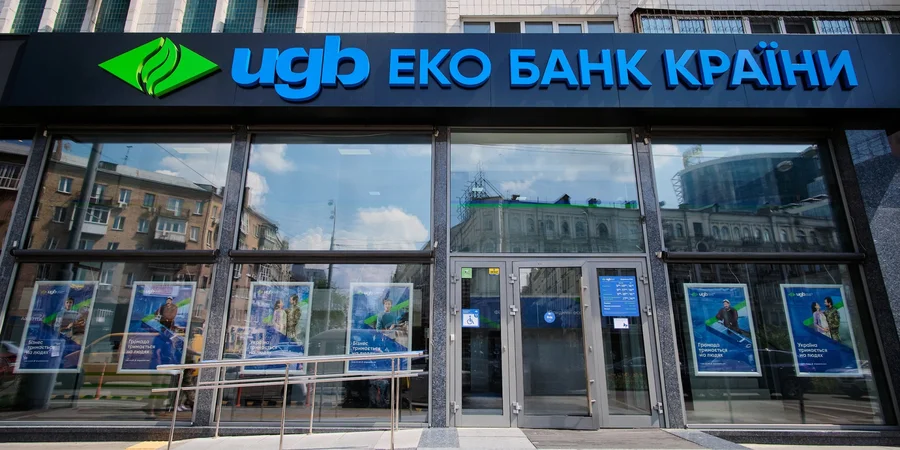
Укргазбанк уже заявив про намір долучитися до програми. У банку повідомили, що подали необхідні документи до Національної установи розвитку.
Умови фінансування великого ритейлу та логістичних компаній визначатимуться безпосередньо параметрами державної програми. Йдеться, зокрема, про базову процентну ставку та розмір її компенсації.
Однак єдиних умов для всіх позичальників не буде. Рівень забезпечення кредиту визначатиметься індивідуально залежно від фінансового стану та рейтингу компанії, а також характеристик конкретного проєкту.
Однієї пільгової ставки буде недостатньо
Компенсація відсотків може здешевити кредит, однак головною проблемою під час війни залишається ризик повторного знищення активів.
Компанія може отримати позику, відбудувати склад або виробничий об’єкт, а після нового обстрілу знову втратити актив, який мав генерувати дохід для погашення кредиту.
Саме тому для масштабного кредитування бізнесу необхідні додаткові механізми — державні та міжнародні гарантії, страхування воєнних ризиків і розподіл ризиків між учасниками програми.
Уряд уже розширив чинну програму страхування воєнних ризиків для бізнесу та спростив механізм отримання компенсацій.
Що робити бізнесу, який втратив заставу через обстріл
Окремою проблемою залишається забезпечення кредитів.
Якщо склад, виробниче приміщення чи обладнання були знищені внаслідок російської атаки, компанія може більше не мати достатньої класичної застави для отримання нового фінансування.
Водночас банки розглядають можливість враховувати не лише нерухомість, транспорт або обладнання.
Зокрема, забезпеченням можуть бути майнові права на кошти, товари та готову продукцію. Дефіцит фізичної застави також можуть частково компенсувати державні індивідуальні та портфельні гарантії, гарантії іноземних банків і механізми спільного розподілу ризику з міжнародними фінансовими організаціями.
Це особливо важливо для великих ритейлерів та виробників. Навіть після втрати складу підприємство може зберігати контракти, товарні потоки, дебіторську заборгованість та прогнозовану виручку.
НБУ змінив підхід до забезпечення кредитів
Національний банк уже створив додаткові можливості для кредитування бізнесу.
Банкам дозволено враховувати як прийнятне забезпечення майнові права на кошти за вже відвантажений товар, виконані роботи або надані послуги.
Фактично йдеться про можливість фінансування під підтверджену дебіторську заборгованість, а не під прогнозовані майбутні продажі.
Крім того, на тлі посилення атак на виробничі та складські об’єкти НБУ рекомендував банкам не припиняти кредитування постраждалих від обстрілів, але життєздатних підприємств. Регулятор також ухвалив два пакети відповідних змін.
Що перевірятимуть банки
Сам факт участі бізнесу в передбаченій програмою галузі не означатиме автоматичного отримання кредиту.
Банки мають оцінювати:
- життєздатність бізнес-моделі;
- здатність компанії погашати позику;
- обсяг власної участі бізнесу;
- якість запропонованого забезпечення;
- параметри проєкту;
- ризик повторного знищення профінансованого активу.
Таким чином, остаточні умови кредитування залежатимуть від конкретної компанії та проєкту.
Якою має бути модель пільгового кредитування
В Асоціації українських банків вважають, що механізм має поєднувати доступне фінансування з чітким розподілом ризиків між бізнесом, банками, державою та міжнародними партнерами.
Серед можливих складових називають довгостроковий банківський ресурс, часткову компенсацію процентної ставки, державні й міжнародні портфельні гарантії, страхування воєнних ризиків та механізми risk-sharing.
При цьому держава має встановити прозорі критерії відбору та параметри компенсації, міжнародні партнери — забезпечити довгостроковий ресурс і механізми розподілу ризиків, банки — проводити незалежну оцінку позичальників, а компанії — підтверджувати збитки та надавати реалістичні плани відновлення.
На першому етапі особлива роль відводиться державним банкам, які вже мають досвід реалізації програм підтримки та співпраці з міжнародними фінансовими організаціями. Надалі до механізму можуть долучитися й комерційні банки.
Очікується, що новий підхід до кредитування має допомогти постраждалим підприємствам відновлювати склади, виробничі лінії та логістичні ланцюги, однак практична доступність таких кредитів залежатиме від остаточних умов програми, гарантій та механізмів страхування воєнних ризиків.