Шість криз – один рахунок: хто заплатить за ризики 2027 року, прогноз з обкладинки The Economist
13 хв читати
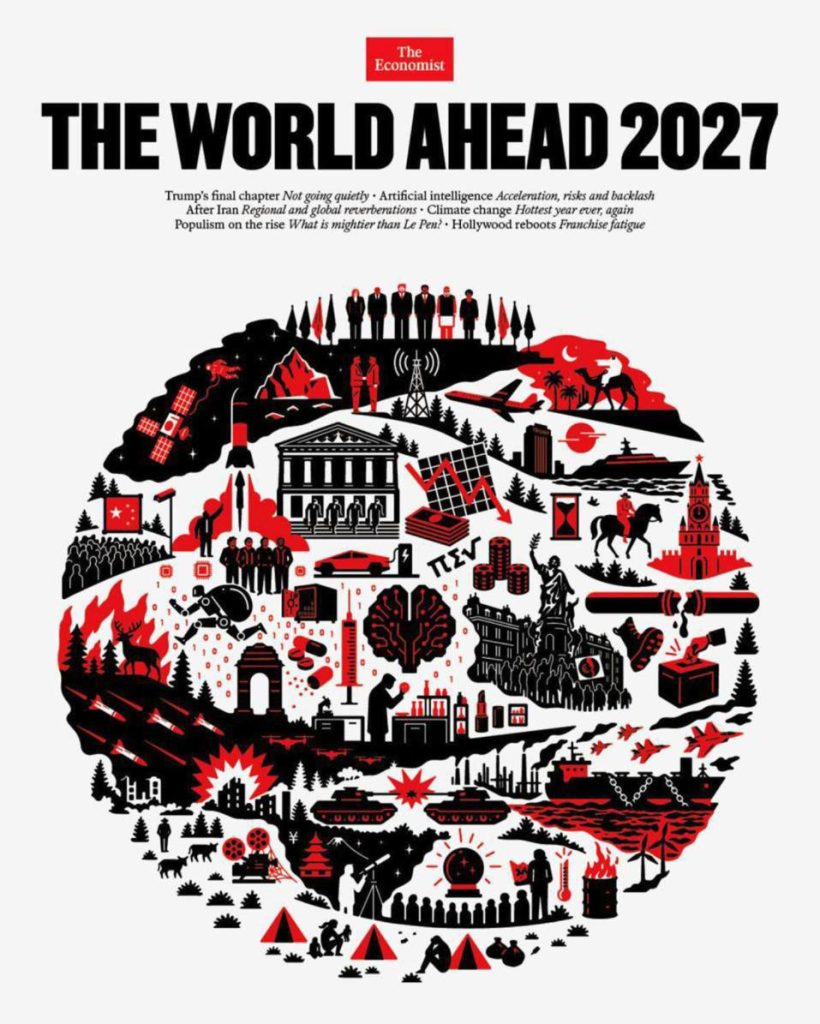
16 листопада The Economist показав обкладинку свого щорічного прогнозу “Світ попереду” на 2027 рік. Ризики журнал перелічив окремо: наслідки війни з Іраном, штучний інтелект, тиск на ринки державних боргів, останні роки Трампа, Ле Пен у Франції, Китай і Тайвань. Кожен ризик має свою статтю, свого автора і свій символ на обкладинці. У читача складається враження, що це зовсім різні проблеми, які випадково зійшлися в одному році.
Чи справді вони різні? Якщо до кожного ризику поставити два прості запитання, куди йдуть гроші і хто платить за наслідки, шість окремих сюжетів складаються в один. Найбагатша держава світу проходить ту саму фазу, яку вже пройшли її попередники, і перекладає ціну цієї фази на тих, хто не ухвалював жодного рішення.
Два інструменти
Щоб відповісти на ці запитання, потрібні два інструменти. Їх важливо не змішувати, бо кожен відповідає на своє питання.
Перший інструмент належить італійському економісту Джованні Арріґі. Він простежив, як змінювалися центри світового капіталу: Генуя, Голландія, Британія, Сполучені Штати. Кожен із них ішов приблизно тим самим шляхом. Спочатку центр заробляв на торгівлі й виробництві. Коли прибутки там падали, капітал переходив у фінанси, тобто в кредити, облігації та спекуляції. Країна ставала багатшою на гроші, але біднішою на можливості створювати нове багатство.
Слідом за французьким істориком Фернаном Броделем Арріґі назвав цю фінансову фазу осінню гегемона. Система ще багата, але вже не росте, і великі гроші в ній стають ознакою занепаду, а не сили. Арріґі показав і те, куди в цій фазі тікає капітал. Голландські гроші вкладалися в Англію, лондонські фінансували піднесення Америки. Старий центр годував свого наступника, а згодом поступався йому місцем.
Другий інструмент – концепція економіки збитків, яку я виклав у книзі “Економіка збитків” (англійською “The Economics of Losses“). Арріґі пояснює, чому гегемон слабшає і куди йдуть його гроші. Він не пояснює, чому ця осінь затягується на десятиліття і хто платить за її продовження. Економіка збитків описує саме цей механізм. Держава систематично знімає ризики з приватного капіталу й перекладає їх на платників податків. Прибуток залишається приватним, збитки стають суспільними. Найзручніше це робити через війну, бо її справжню ціну ніхто не може перевірити.
Отже, Арріґі відповідає на питання, що відбувається з Америкою. Економіка збитків відповідає на питання, хто за це платить. Обкладинка The Economist добре ілюструє обидві відповіді.
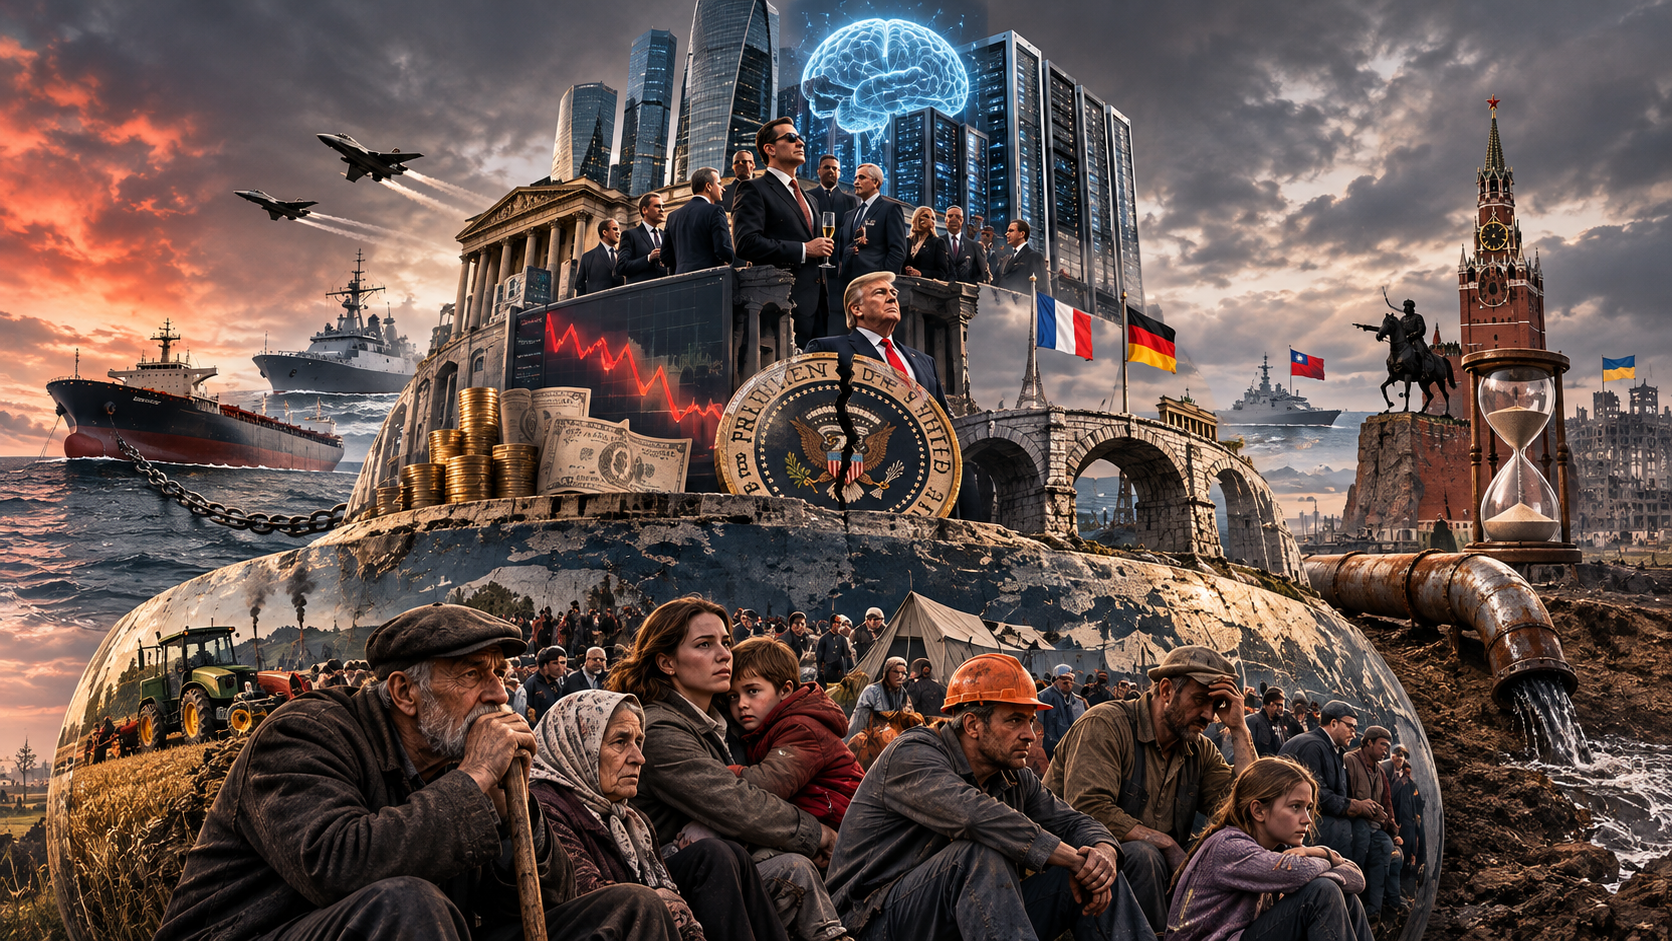
Нагорі трильйонер, унизу намети
Обкладинку намалював американський художник Клеон Пітерсон. Земна куля в червоно-чорно-білих кольорах поділена по вертикалі. Нагорі багаті й впливові, люди в дорогих костюмах серед прапорів. Унизу намети й люди, які сидять просто на землі. Між ними війни, ракети, банк зі стрілкою графіка, що падає вниз, пожежі й технології.
Таку картину Арріґі теж описував. У фінансовій фазі кожного гегемона він бачив короткий період, який називав “прекрасною епохою”, belle époque. Багатство нагорі зростає, верхівці здається, що процвітання повернулося, хоча виробництво вже не росте і більшості від цього не легше.
Британія пережила свою прекрасну епоху на зламі XIX і XX століть. Лондон тоді позичав гроші всьому світу, банкіри й аристократи жили в небаченій розкоші. Через кілька років почалася Перша світова війна, і Британія вийшла з неї боржницею Сполучених Штатів.
Лист Тома Стендіджа, заступника головного редактора The Economist і редактора прогнозу, починається з повідомлення про те, що космічний магнат став першим у світі трильйонером. Уявіть цю картину: нагорі трильйонер, унизу намети. Так виглядає пізня стадія фінансової експансії. Капітал нагромаджується нагорі, а добробут більшості від цього не зростає. Гегемон ще має величезні гроші, але дедалі менше можливостей перетворювати їх на нове виробництво й розвиток.
Криза британської гегемонії тривала від 1914 до 1945 року. Американська розвивається за схожим сценарієм, тільки повільніше. Перший сигнал пролунав на початку 1970-х, коли США відв’язали долар від золота і капітал почав переходити з виробництва у фінанси. Нинішня, глибша фаза кризи почалася з фінансового обвалу 2008 року.
Чому ж ця фаза триває так довго і не закінчується обвалом? Пояснення дають шість ризиків з обкладинки, якщо подивитися, хто платить за кожен із них.
Війна, за яку платять інші
На обкладинці біля верблюда під червоним півмісяцем стоїть танкер, скутий ланцюгами, а над ним військовий корабель і винищувачі. Ормузьку протоку закрили наприкінці лютого. Стендідж пише, що наслідки війни з Іраном відчуватимуться в політиці регіону, енергетиці й продовольстві ще довго після її завершення. Журнал визнає і те, що війна послабила позиції США як серед союзників, так і серед противників.
Британія теж відчула свою слабкість на війні. Лондон зрештою переміг бурів у Південній Африці, але майже три роки, з 1899 до 1902, не міг упоратися з опором фермерів. Для решти світу це стало наочним свідченням того, що найбагатша імперія планети вже не здатна швидко впоратися навіть із невеликим противником. Іран став для Америки таким самим свідченням.
Уявіть фермера в Єгипті чи Індії, який навесні купує добрива. Через Ормузьку протоку проходять не лише нафта й газ, а й значна частина світових добрив. ФАО попереджала, що їхня нестача зменшить урожаї, бо добрива треба вносити в певний момент і запізнення потім не надолужиш. Тому війна збільшує витрати фермера.
Восени він збере менше зерна, а хліб у Каїрі подорожчає. Фермер ніколи не був в Ірані, нічого не вирішував у Вашингтоні й не має жодного стосунку до американської зовнішньої політики. Але ціну цієї війни він заплатить зі своєї кишені.
Виробники зброї та нафтові компанії, навпаки, отримують додаткові прибутки. У цьому і полягає механізм економіки збитків. Витрати на війну легко перекласти на інших, а перевірити, скільки вона насправді коштувала і хто отримав гроші, майже неможливо.
Ринок тим часом торгує надією. На початку листопада ціна нафти Brent за тиждень упала на 16%, бо трейдери повірили в угоду з Тегераном. Фермерові в Єгипті від цих очікувань ані холодно, ані жарко. Його витрати зросли ще навесні, і падіння біржових котирувань їх не поверне.
Державний борг і приватний дохід
Дорога нафта розганяє інфляцію, а інфляція змінює ціну грошей. На початку року ринки чекали від Федеральної резервної системи США зниження процентної ставки. У вересні ФРС натомість підняла ставку вперше з 2023 року, а в листопаді її керівники вже обговорюють ще швидше підвищення.
Для звичайної людини це означає дорожчу іпотеку, дорожчий кредит на автомобіль і вищі платежі за кредитними картками.
Державам теж доведеться позичати дорожче. Позичають вони постійно. За оцінкою ОЕСР, лише у 2026 році уряди й компанії в усьому світі позичать на ринках облігацій рекордні 29 трильйонів доларів. При цьому 78% позик, які цього року візьмуть уряди країн ОЕСР, підуть на погашення старих боргів. Тобто нові борги беруть здебільшого для того, щоб віддати попередні.
Хто повертатиме ці гроші? Той самий фермер, покупець хліба й власник іпотеки. Тільки тепер не через ціну добрив чи зерна, а через податки й державні витрати, з яких сплачують відсотки.
Власник облігацій, куплених під високий відсоток, може не надто перейматися. Його дохід гарантує держава. Держава ж бере гроші з платників податків. Тобто врешті-решт платить суспільство, а дохід отримує власник фінансового активу.
Арріґі побачив би тут звичну картину фінансової фази, коли гроші заробляють на боргах, а не на виробництві. Економіка збитків додає до цієї картини головне: хто саме ці борги обслуговує і чому його ніхто не питає.
Штучний інтелект як нова колонія капіталу
У лівій частині обкладинки людський мозок у вигляді мікросхеми оточений двійковим кодом, а поруч робот тікає з мішком.
У кожного гегемона у фінансовій фазі накопичується більше грошей, ніж їх можна вкласти з колишньою віддачею. Голландські капітали свого часу пішли в Англію, британські в Америку. Куди тепер може піти американський капітал? Другої Америки на планеті немає. Китай не підходить, бо там держава зберігає контроль над ключовими напрямами економіки. Європа теж не стала безпроблемним напрямком, зокрема через політику самого Вашингтона.
Тому капітал шукає нову територію для експансії. Цього разу вона не має кордонів на політичній карті, і її назва штучний інтелект. Дата-центри стають новими колоніями XXI століття. Їх будують за позичені гроші, а складні фінансові угоди дедалі важче відстежувати. Навіть Стендідж попереджає, що компанії набирають складних і непрозорих боргів, тому ризик різкого обвалу зростає.
Поки акції дорожчають, основні прибутки отримують засновники компаній та інвестиційні фонди. Але банки вже поступово продають кредити, видані під будівництво дата-центрів. Кому? Приватним кредитним фондам, пенсійним фондам і страховим компаніям. Тобто ризики переходять до тих, хто відкладає гроші на старість або страхує своє майбутнє.
Якщо бульбашка лусне, її, найімовірніше, оголосять системно важливою і рятуватимуть коштом суспільства. Так уже було у 2008 році. Тоді рятували банки, які набрали іпотечних паперів, тепер у тій самій ролі можуть опинитися дата-центри.
Перші конфлікти вже виникають і поза біржею. Великий дата-центр споживає стільки електроенергії та води, скільки може потребувати невелике місто. Місцеві жителі починають конкурувати з технологічними компаніями за ресурси. У США це питання вже дійшло до Конгресу, у Європі люди виходять на протести. Капітал отримує нову територію для заробітку, а місцеві громади отримують додаткове навантаження на електромережі й водогони.
Трамп і правила, які діють не для всіх
Стендідж вважає, що Трамп не перетвориться на звичайну “кульгаву качку”. Так в американській політиці називають президента, який наближається до завершення свого терміну й втрачає вплив. Натомість він може стати руйнівним Angry Bird. Журнал очікує від нього нових указів, судових конфліктів і військових ініціатив.
Арріґі пояснює, чому це важливо. Гегемонія в його розумінні означає лідерство, яке інші приймають добровільно, бо правила лідера вигідні й для них. Коли гегемон слабшає, він дедалі частіше тримається на силі, а не на згоді. Арріґі назвав такий стан “пануванням без гегемонії”. Правила перестають бути основою спільного порядку і стають інструментом тиску. Від союзників Вашингтон вимагає дотримання домовленостей, а для себе робить винятки.
Наслідок цього для капіталу Арріґі не розглядав, хоча саме він вирішальний. Багатство й довіра зростають там, де закон однаковий для всіх. Коли закон стає привілеєм для наближених до влади, капітал рано чи пізно починає шукати безпечніше місце. Не обов’язково одразу, але цей процес уже важко зупинити. Проблема Америки в тому, що іншого безпечного місця для великого капіталу поки немає, і Вашингтон дбає, щоб воно не з’явилося.
Наступниця, яка може не відбутися
Головною політичною подією 2027 року в Європі The Economist називає президентські вибори у Франції. На обкладинці журнал запитує, що може бути сильнішим за Ле Пен. Її партія лідирує в опитуваннях, і журнал пише, що перемога Марін Ле Пен може розхитати вісь Париж-Берлін.
Ставки тут значно вищі за політичне майбутнє однієї країни. За логікою Арріґі капітал старого гегемона мав би шукати нового центру, і Європа могла б ним стати. Для цього їй потрібна власна економічна й політична єдність. Основою такого об’єднання була саме вісь Париж-Берлін, і саме вона могла стати фундаментом нової європейської сили.
Якщо цей зв’язок розпадеться через внутрішні суперечності, Вашингтону навіть не доведеться докладати зусиль, щоб зупинити появу конкурента. Москва й Пекін також навряд чи заперечуватимуть проти ослаблення Європи.
Китай не поспішає займати чуже місце
В Азії The Economist називає 2027 рік роком військової готовності Китаю. До сторіччя Народно-визвольної армії КНР Пекін поставив перед військовими завдання бути готовими до можливих операцій щодо Тайваню.
Але готовність до війни ще не означає політичного рішення її почати. Американська розвідка у щорічній оцінці 2026 року теж вважає, що вторгнення у 2027 році китайське керівництво не планує і твердого графіка не має. Чому Пекін не поспішає, допомагає зрозуміти економічний бік питання, і тут знову працює теорія Арріґі.
У 2000-х Китай активно вкладав гроші в американську економіку, передусім купував державні облігації США. Фактично він фінансував чинного гегемона. Так свого часу Генуя кредитувала іспанську корону й зрештою сама опинилася в залежності від чужої політики. Китайські вкладення в американські облігації досягли піку у 2013 році, і відтоді Пекін поступово виходить із цієї моделі.
Потенційний наступник не обов’язково прагне негайно зайняти місце попередника. Війна за Тайвань означала б для Китаю не лише військові витрати, а й необхідність узяти на себе величезні політичні та економічні зобов’язання світового центру. Саме від такої залежності Пекін намагається звільнитися. Тому військова готовність може бути передусім інструментом переговорів і стримування, а не свідченням неминучого рішення розпочати війну.
Намісник біля дірявої труби
Пітерсон не забув і про Москву. Праворуч на обкладинці кремлівська вежа з червоною зіркою. Перед нею вершник на коні й пісочний годинник, а поруч лежить пошкоджена труба, з якої витікає рідина.
Це досить точна метафора російської історичної моделі. Москва століттями служила сильнішим центрам влади і жила із зовнішніх джерел доходу. Спочатку це була Орда, згодом європейські торговельні й фінансові центри, а в новітню добу глобальний ринок, на якому Росія продавала сировину за долари. Завдання Москві ставили ззовні, результат її роботи купували ззовні, а силу, яку вона отримувала, Москва застосовувала до сусідів. Тому її роль точніше за все описує слово “намісник”.
Економічна модель намісника значною мірою трималася на трубах, якими ресурси йшли до зовнішніх покупців. Тепер ця модель ламається з двох боків. Європа, головний покупець російського газу, законодавчо відмовляється від нього у 2027 році. Америка, яка встановлювала правила світового ринку, сама переживає кризу.
На обкладинці це виглядає символічно. Вершник стоїть біля пошкодженої труби, пісочний годинник відміряє час, і вершник шукає нового господаря. Можливо, Китай. Але Пекін готовий купувати дешеву російську нафту, а не ділитися з Москвою політичними привілеями. Наміснику пропонують місце постачальника, а не рівноправного партнера.
Війна в Україні як нова норма
У переказах десяти головних трендів 2027 року, які публікує преса, війни Росії проти України окремо немає. Вона з’являється лише як приклад, який має враховувати Китай.
Найпростіше пояснення полягає в тому, що десятка – це редакторський вибір нових тенденцій, а не повний перелік подій, про які пише журнал. У самому номері війна згадується.
Економіка збитків дає й інше пояснення. Війна, витрати на яку ніхто не збирається повністю перевіряти, поступово стає звичним тлом. Поки вона сприймається як надзвичайна подія, її виносять на обкладинки. Коли вона стає частиною повсякденності, про неї згадують переважно тоді, коли треба обговорити її ціну або можливість скоротити витрати.
США мають у цій ситуації власні економічні інтереси. Вони продають Європі зброю для України й постачають їй газ замість російського. Це не означає, що Вашингтон визначає тривалість війни або прагне її продовження заради прибутку. Але економічні вигоди від нинішнього стану справ справді існують, і їх скорочення не обов’язково відповідає інтересам усіх учасників.
Для України це, мабуть, і є головна новина 2027 року, якої немає в прогнозі The Economist. Світ готується до нового року, у якому російська війна проти України вже стала звичним елементом міжнародної політики.
Хто заплатить за американську осінь
Огляди нового прогнозу The Economist зазвичай закінчуються порадою заздалегідь підготувати план дій, бо 2027 рік обіцяє високу волатильність. Але план мало що вирішує для того, хто не може перекласти власні втрати на інших.
Найкраще цей рік переживуть ті, хто ближчий до державних рішень, ніж до біржових котирувань. Вони мають доступ до механізмів, які дозволяють залишати прибутки собі, а збитки розподіляти між усіма.
Решта платитиме. Фермер у Єгипті платить дорожчими добривами й хлібом. Американський платник податків платить відсотками за державним боргом. Пенсіонер ризикує заощадженнями у фондах, які купили кредити під нову технологічну бульбашку. Україна платить війною, яку світ звикає не помічати.
За Арріґі, осінь гегемона закінчується тоді, коли з’являється новий центр, здатний прийняти капітал і встановити нові правила. Європа може не стати таким центром через власні суперечності, Китай сам не поспішає ним ставати. Тому американська осінь триватиме ще довго, і триватиме вона доти, доки її ціну вдається перекладати на тих, хто нічого не вирішував.